 PayAll
L'entreprise
Deux sociétés australiennes, des paiements pour le Cameroun.
PayAll Pty Ltd conçoit les appareils de paiement et l'application. Sa filiale technologique, Sefilata Pty Ltd, conçoit le registre et le traitement en périphérie sur lesquels ils reposent. Un bureau régional au Cameroun s'occupe du travail sur le terrain.
PayAll en bref
- Société mère
- PayAll Pty Ltd, Australie
- Technologie
- Sefilata Pty Ltd, Australie
- Bureau
- Bureau régional au Cameroun
- Gouvernance
- Gouvernance d'entreprise australienne, Privacy Act 1988, obligations australiennes de LBC/FT
Les deux sociétés
Deux sociétés, un seul système de paiement.
L'une conçoit ce avec quoi l'on paie. L'autre conçoit ce sur quoi chaque paiement se règle.
Société mère fintech · Australie
PayAll Pty Ltd
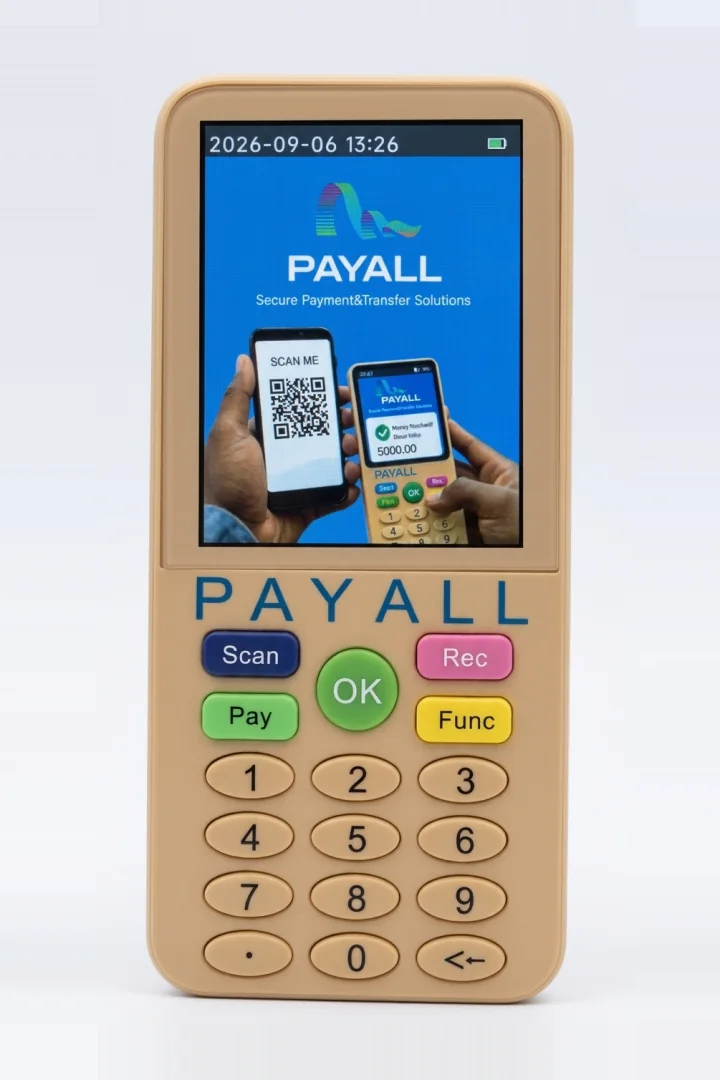
Conçoit tout ce qu'un commerçant ou un client tient en main.
Conçoit
- Le terminal de paiement IoT P1Déploiement prévu
- L'application PayAll pour iOS et AndroidEn test fermé
- Le lecteur palmaire P2Bientôt disponible
Filiale technologique · Australie
Sefilata Pty Ltd
Conçoit le registre partagé et le traitement entre le réseau radio et le cœur du système.
Conçoit
- Le cœur du registre DAG SefilataRéseau de test
- Le processeur IA de périphérie SefilataDéploiement prévu
Les deux sociétés sont soumises à la gouvernance d'entreprise australienne, au Privacy Act 1988 et aux obligations australiennes de LBC/FT.
Pourquoi l'Australie
Pourquoi PayAll est construit depuis l'Australie.
Les sociétés sont australiennes pour deux raisons : les règles qu'elles s'imposent, et le choix de garder le travail de conception en un seul lieu.
- 01
Une conformité conçue selon les règles australiennes
Le cadre australien des services financiers, avec l'ASIC et l'AUSTRAC, guide la conception de PayAll : des vérifications d'identité par paliers, l'application de la Travel Rule et un accès de supervision en lecture seule pour les banques centrales. Il façonne la conception ; aucun de ces deux régulateurs ne délivre de licence à PayAll.
- 02
Le travail de conception, coordonné en un seul lieu
Le registre, le matériel et le micrologiciel du terminal, le traitement en périphérie et l'application mobile sont conçus et coordonnés depuis l'Australie. Les passerelles sont assemblées localement, à Douala.
Le matériel
Qui conçoit le matériel, et qui le fabrique.
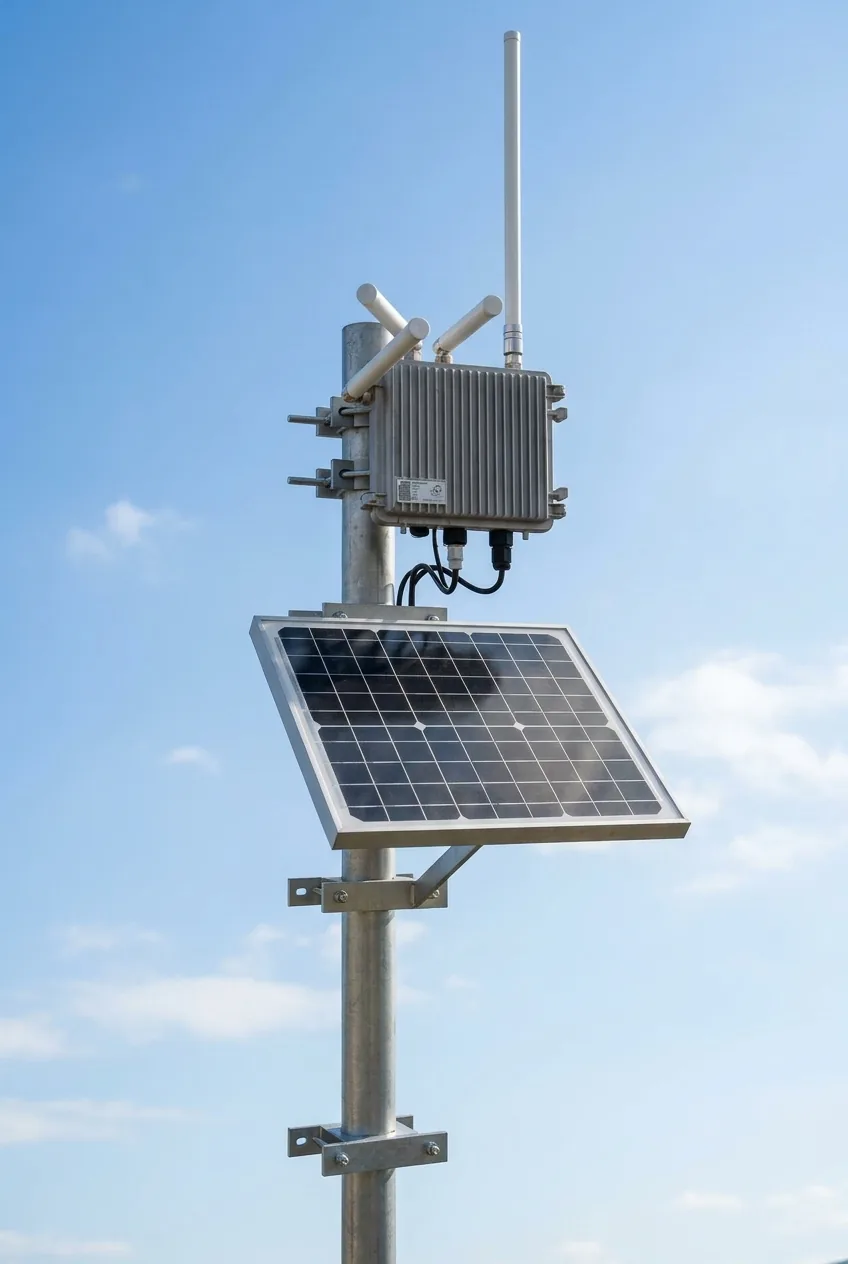
PayAll conçoit ses appareils et s'appuie sur des fabricants spécialisés pour les produire. Les puces sécurisées viennent directement de leur fabricant, et les passerelles radio sont assemblées au Cameroun.
Sans détour
Ce que PayAll est, et ce qu'il n'est pas.
PayAll est
- Une infrastructure de registre partagé pour les prestataires de paiement agréés.
- Un moyen de réduire le coût des transferts d'argent entre les plateformes de mobile money et les plateformes bancaires.
- Un pont entre la finance traditionnelle et les paiements numériques.
PayAll n'est pas
- Une blockchain sans permission.
- Un véhicule d'investissement en cryptomonnaie.
- Résistant à la censure : les ordres de gel légaux sont exécutés.
- Anonyme : chaque compte est lié à une identité vérifiée.
- Un concurrent des banques centrales.
- Une plateforme de financement participatif ou de dons, même si les associations caritatives, les petites entreprises, les indépendants et les organisateurs d'événements peuvent y recevoir des paiements.
Ce compromis est délibéré : la conformité et la stabilité des prix passent avant la résistance à la censure. Le contrôle est réparti entre des entités régulées, et non ouvert à tous.
Où nous en sommes
Où en est PayAll aujourd'hui.
Une partie de PayAll fonctionne, une partie est en test et une partie reste à venir. Voici ce qu'il en est, point par point.
Test terrain · Cameroun rural · mai 2026
- 5
- terminaux, chez cinq commerçants ruraux
- 97,3 %
- des transactions ont abouti
- 8,2 s
- de délai moyen de confirmation
Un petit test sur deux passerelles, pas un déploiement à grande échelle.
« Une invitation à collaborer pour bâtir cette preuve, et non l'affirmation qu'elle existe déjà. »
- En service
La plateforme d'exploitation
Le tableau de bord d'administration et la plateforme qui pilote le réseau radio sont construits et en service.
- En test fermé
L'application PayAll
En test fermé, en anglais et en français. Elle n'est pas encore dans les magasins d'applications.
- Prévu
Le déploiement au Cameroun
1 000 terminaux P1 sont sous contrat pour le déploiement prévu.
- Réseau de test
Le registre, son consensus et le PSC
Le registre DAG, la validation PoATV et l'émission de PSC fonctionnent sur un réseau de test.
- Bientôt
Le paiement palmaire
En développement. Il ne sera proposé qu'après un pilote et un audit biométrique.
- Pas encore
Autorisation, audit et passage à l'échelle
Aucune autorisation pour des paiements sur LoRaWAN n'a été obtenue, nulle part. L'audit de sécurité indépendant est en attente, et l'équipe n'a pas encore démontré qu'elle sait exploiter PayAll à grande échelle. La licence d'exploitation est à l'examen. PayAll ne détient aucun agrément en bac à sable d'une banque centrale : un bac à sable réglementaire de la BEAC est en cours de création pour la zone CEMAC, et PayAll prévoit d'y candidater.
Parlez à l'équipe qui porte PayAll.
Banques, régulateurs, partenaires et journalistes peuvent écrire à info@payalldigital.com ou passer par la page de contact.