 PayAll
Solutions
Un seul réseau de paiement, des boutiques en ville aux marchés ruraux.
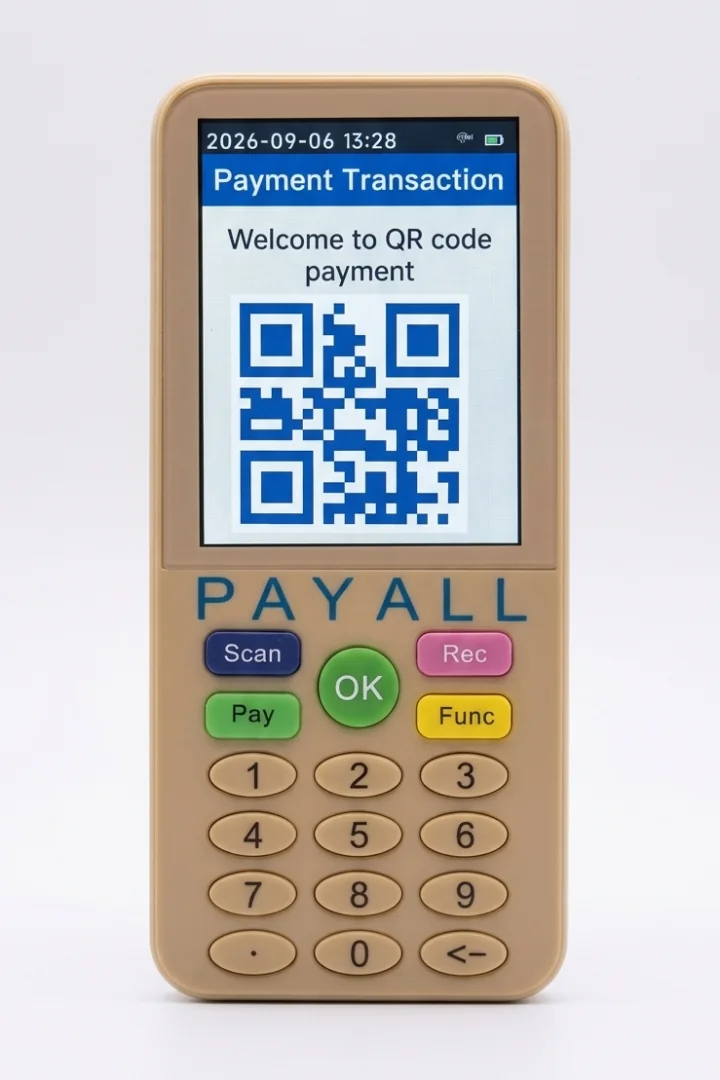
PayAll est conçu pour atteindre chacun par trois voies : une application sur téléphone, un terminal marchand qui paie par radio longue portée, et le paiement palmaire, bientôt disponible. Ensemble, elles visent les lieux du Cameroun que les cartes bancaires et les données mobiles laissent de côté.
Conçu pour le Cameroun · Application en test fermé · Déploiement des terminaux prévu

Le fossé
Quatre obstacles tiennent les gens à l'écart des paiements numériques.
Le mobile money a prouvé que les gens veulent payer en numérique. Les rails sur lesquels il repose laissent pourtant encore beaucoup de monde de côté.
1,4 milliard
d'adultes dans le monde n'ont pas accès aux services bancaires de base.
Source : Banque mondiale, Global Findex 2021 (mise à jour en 2024).
- 01
Des registres séparés
Chaque plateforme de mobile money tient son propre registre, et faire circuler l'argent de l'une à l'autre exige des accords bilatéraux.
- 02
Les frais commerçants
Des frais de 1 à 3 % excluent les petits détaillants qui travaillent avec des marges étroites.
- 03
Une connexion permanente
La plupart des systèmes de paiement exigent une connexion internet stable, qui fait souvent défaut en zone rurale.
- 04
Un téléphone et une pièce d'identité
Les services réservés aux smartphones excluent les personnes sans téléphone, et beaucoup de personnes sans compte bancaire n'ont pas non plus de pièce d'identité officielle.
Trois voies, un seul réseau
Trois portes d'entrée, un seul réseau derrière elles.
Chaque voie est conçue pour se régler sur le même registre PayAll, qui fonctionne aujourd'hui sur un réseau de test. Chacune convient à un lieu différent.
Application PayAll
En test fermé- Ce qu'elle utilise
- Le smartphone du client
- Comment elle se connecte
- 4G, 5G ou Wi‑Fi ; par conception, 2 à 5 secondes pour confirmer
- Conçue pour
- Les commerces en ville et les paiements entre particuliers
Terminal P1
Déploiement prévu- Ce qu'elle utilise
- Un terminal robuste chez le commerçant, sans données mobiles
- Comment elle se connecte
- Radio longue portée vers une passerelle ; par conception, 10–15 km de portée et 5–15 secondes pour confirmer
- Conçue pour
- Commerçants ruraux, coopératives agricoles et vente automatique, hors de portée d'une 4G fiable
Paiement palmaire
Bientôt disponible- Ce qu'elle utilise
- Rien côté client : une paume tenue au‑dessus du lecteur du commerçant
- Comment elle se connecte
- La liaison 4G, 5G ou Wi‑Fi du lecteur
- Conçue pour
- Marchés, transports, services publics et aide sociale
Commerce rural
Des paiements pour les commerçants hors de portée d'une 4G fiable.
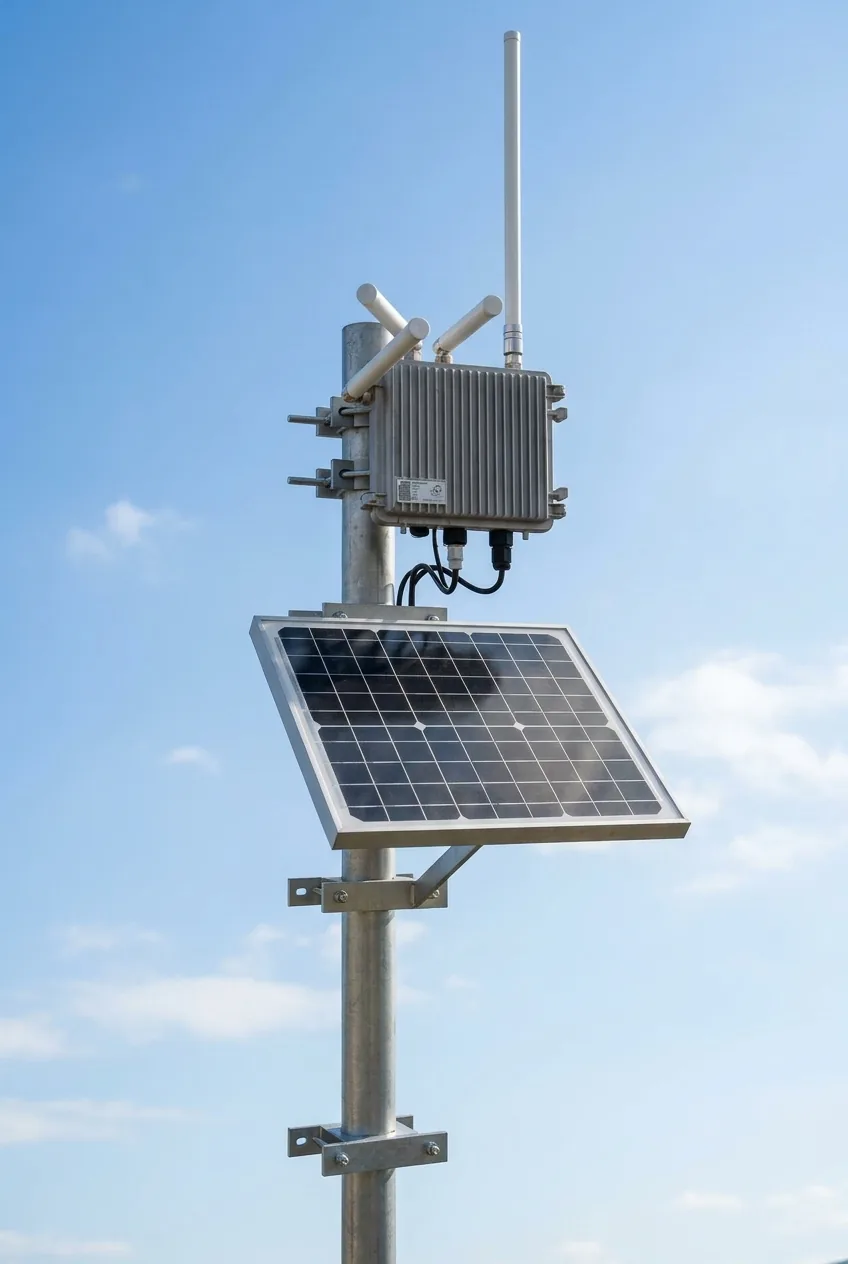
Le terminal P1 envoie chaque paiement par radio longue portée à une passerelle extérieure, si bien qu'un commerçant peut encaisser sans données mobiles. Il lui faut une passerelle à portée : là où aucune passerelle ne porte, le terminal ne peut pas payer.
Conçu pour
- Boutiques rurales et commerçants des marchés
- Coopératives agricoles
- Vente automatique
Test terrain · Cameroun rural · mai 2026
Un petit test à cinq terminaux, chez cinq commerçants ruraux, a atteint 97,3 % de transactions réussies. Deux minutes de formation ont suffi, et la plupart des paiements se sont faits par scan d'un code QR.
Voir les résultats du test terrainL'argent en commun
Tontines et collectes de groupe, dans l'application.
L'application PayAll, aujourd'hui en test fermé, intègre au portefeuille les façons dont les gens épargnent et collectent ensemble.
Tontines
Les membres cotisent selon un calendrier, par exemple chaque semaine, et reçoivent la cagnotte à tour de rôle. Chaque tour montre qui a payé.
Collectes de groupe
Créez une collecte, partagez-la, suivez qui a payé à mesure qu'elle se remplit, puis clôturez-la.

Les coûts affichés d'abord
Avant qu'un paiement ne soit confirmé, l'application affiche les frais, les taxes, le total et le solde après l'opération.
Des contrôles de sécurité
Gelez le portefeuille en un geste, fixez des plafonds plus bas que ceux du compte, et déconnectez les autres appareils.
Paiement palmaire · bientôt disponible
Là où le paiement palmaire est conçu pour aider.
Le paiement palmaire est en développement. Le client tient sa paume au‑dessus du lecteur du commerçant et n'a besoin de rien d'autre : ni téléphone, ni carte, ni espèces. L'enrôlement se fera en personne et restera toujours volontaire.
Marchés en plein air
Un client peut payer même quand son téléphone est déchargé ou resté à la maison.
Transports en commun
Les passagers paient pour monter à bord sans espèces, sans carte et sans téléphone.
Services administratifs et frais de scolarité
Des frais réglés au guichet par des personnes qui n'ont aucun appareil.
Santé
Sans contact et hygiénique, avec des parcours conçus pour le consentement d'un tuteur.
Aide sociale et humanitaire
Une seule paume par personne : le dispositif est conçu pour empêcher les doubles demandes.
Coopératives et collectes communautaires
Les membres cotisent sans que chacun ait besoin d'un téléphone.
Face aux rails que vous connaissez
Comment PayAll se situe, et où il reste en retard.
Conçu pour faire mieux
Plus accessible que les paiements réservés aux smartphones
Un terminal sur radio longue portée est fait pour les commerçants hors de portée de la 4G, et le paiement palmaire, bientôt disponible, est conçu pour ne demander aucun appareil côté client.
Plus inclusif que les rails qui dépendent des banques
Les paliers de compte sont fixés en XAF, à partir d'un plafond quotidien de 50 000 XAF, et le palier d'entrée est conçu pour être ouvert avec l'aide d'un agent par des personnes sans pièce d'identité officielle.
Un seul registre au lieu d'un par plateforme
Chaque voie est conçue pour se régler sur un même registre partagé, plutôt que sur un registre distinct pour chaque fournisseur.
Conçu pour être plus conforme que la crypto
Une validation par des institutions agréées localement, chaque compte lié à une identité vérifiée, et aucun jeton spéculatif.
Là où il est en retard
Moins décentralisé que Bitcoin, par conception.
C'est le prix de l'acceptation réglementaire.
Moins mature que les systèmes de paiement établis.
PayAll en est à un stade précoce : sa licence d'exploitation est à l'examen, et son approbation reste nécessaire.
Ce que PayAll n'est pas
Quatre choses que PayAll n'est pas.
Pas une blockchain sans permission
Aucun accès public au rôle de validateur.
Pas un véhicule d'investissement en cryptomonnaie
Aucun jeton spéculatif.
Pas anonyme
Toutes les adresses sont liées à une identité vérifiée.
Pas un concurrent des banques centrales
Conçu pour compléter les monnaies numériques de banque centrale et le système bancaire régulé.
Limites, sans détour
Un paiement par terminal prend 5 à 15 secondes, jusqu'à 30 en conditions radio difficiles : le terminal n'est donc pas fait pour les caisses à forte affluence, et il lui faut une passerelle à portée. Un paiement effectué hors ligne ne peut pas être entièrement protégé contre la double dépense tant que l'appareil ne s'est pas reconnecté.
Manifestez votre intérêt pour PayAll.
Commerçants, coopératives et groupes communautaires peuvent se préinscrire pour le déploiement prévu au Cameroun. Les partenaires peuvent nous parler d'une zone.