 PayAll
Résultats et feuille de route
Où en est PayAll, et ce qui vient ensuite.
Les résultats d'un petit test terrain en zone rurale au Cameroun, l'état exact de tout ce qui a été construit jusqu'ici, et le plan de déploiement. Les plans ne portent aucune date de calendrier : ce sont des plans, pas des promesses.
État des lieux
Mai 2026
Test terrain terminé
Cinq terminaux P1 chez cinq commerçants ruraux au Cameroun, sur deux passerelles.
Aujourd'hui
Application en test fermé
La plateforme d'exploitation est en service, et le registre fonctionne sur un réseau de test.
Ensuite
Déploiement prévu au Cameroun
1 000 terminaux sous contrat, à déployer en trois vagues.
Test terrain · Cameroun rural · mai 2026
Cinq terminaux, cinq commerçants, deux passerelles.
En mai 2026, PayAll a testé ses terminaux P1 chez cinq commerçants ruraux au Cameroun, sur deux passerelles. Chaque objectif a été atteint. C'est un petit test : PayAll n'a pas encore prouvé qu'il peut fonctionner à grande échelle.
- 5
- terminaux
- 5
- commerçants ruraux
- 2
- passerelles
| Indicateur | Objectif | Résultat |
|---|---|---|
| Transactions réussies | > 95 % | 97,3 %Objectif atteint |
| Délai moyen de confirmation | < 15 s | 8,2 sObjectif atteint |
| Disponibilité des terminaux | > 99 % | 99,1 %Objectif atteint |
| Débordements de file | Zéro | 0Objectif atteint |
| Satisfaction des commerçants | > 4,0/5 | 4,2/5Objectif atteint |
Source : livre blanc PayAll v2.1, résultats du test terrain.
Ce que le terrain nous a appris
Quatre enseignements du test terrain.
Comment les clients ont payé
78 %
des transactions se sont faites par scan d'un code QR, le moyen de paiement le plus utilisé.
Formation des commerçants
2 min
de formation ont suffi aux commerçants, sans barrière d'alphabétisation.
Mises à jour par radio
4 min
pour qu'une mise à jour du micrologiciel atteigne les terminaux par le réseau radio.
Énergie
Solaire
La recharge solaire s'est révélée indispensable pour les commerçants sans réseau électrique.
Où en est chaque élément
Chaque élément de PayAll, avec son statut exact.
Chaque élément porte son statut exact. « En service » signifie qu'il fonctionne aujourd'hui ; « réseau de test » signifie qu'il fonctionne sans argent réel.
| Élément | Ce que c'est | Statut |
|---|---|---|
| Plateforme d'exploitation | La console du personnel pour les comptes, la revue de conformité et les appareils, construite pour enrôler les terminaux par lots de 1 000. | En service |
| Plateforme du réseau d'appareils | Gère les terminaux et les passerelles sur le réseau radio : état en direct, dernière connexion, réglages à distance. | En service |
| Application PayAll | Le portefeuille sur téléphone, en anglais et en français. | En test fermé |
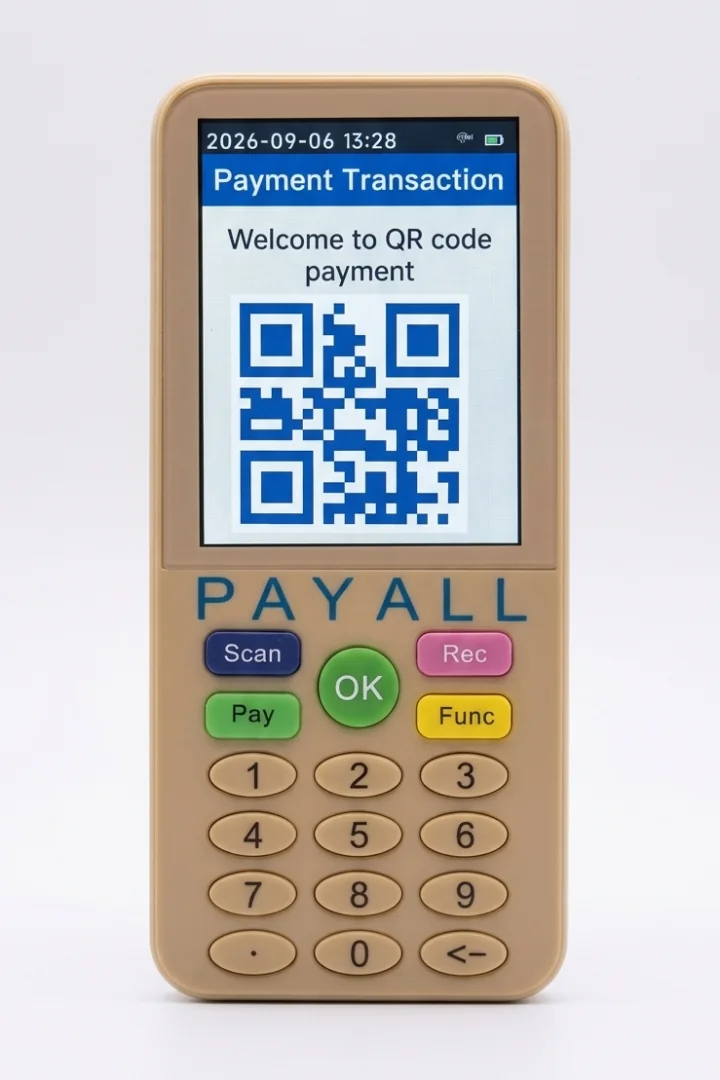
| Terminaux P1 | 1 000 terminaux pour le déploiement au Cameroun. | Sous contrat |
| Passerelles et unités edge | 25 passerelles extérieures et 50 unités edge pour le déploiement. | Sous contrat |
| Registre et consensus | Le registre partagé et le moteur qui valide les transactions. | Réseau de test |
| Unités de règlement PSC | L'émission et le remboursement du XAF-PSC, l'unité de règlement de PayAll pour le Cameroun. | Réseau de test |
| Paiement palmaire | Payer avec la paume, sans aucun appareil côté client. | Bientôt disponible |
| Audit de sécurité indépendant | Prévu avec un cabinet de sécurité de premier rang. | En attente |
Le plan de déploiement au Cameroun
1 000 terminaux, trois vagues, cinq régions.
Voici le plan présenté dans le livre blanc de PayAll en juin 2026. Les terminaux sont sous contrat et le déploiement est prévu. Aucune date n'est donnée ici tant qu'elle n'est pas confirmée.
Vague 1
500terminaux
Centre et Littoral
Villes et zones semi-urbaines
Vague 2
300terminaux
Ouest et Nord-Ouest
Zones agricoles rurales
Vague 3
200terminaux
Sud-Ouest
Zones rurales
Après la troisième vague, une période de stabilisation : suivi, corrections et accompagnement des commerçants.
Objectifs à trois mois, puis à six
- Commerçants
- 1 000 à trois mois, 2 500 à six
- Réussite
- Plus de 98 % des transactions, puis plus de 99 %
- Règlement
- Moins de 10 secondes, puis moins de 5
Statut réglementaire
Où en sont les autorisations.
PayAll en est à un stade précoce. Voici ses positions réglementaires exactes aujourd'hui.
- Licence
- La licence d'exploitation de PayAll est à l'examen.
- Bac à sable
- Un bac à sable réglementaire de la BEAC est en cours de création dans la zone CEMAC, et PayAll prévoit d'y candidater.
- Dépositaire
- Un partenariat avec un dépositaire est en discussion. Le XAF-PSC est conçu pour être intégralement adossé à un dépositaire agréé par la BEAC.
- Assurance
- L'assurance des risques opérationnels n'est pas encore souscrite.
- Radio
- L'autorisation pour des paiements par radio LoRaWAN n'a pas encore été obtenue.
La suite
Les prochaines étapes, sans dates.
Chacune est un plan annoncé, pas une promesse datée.
- 01
Sortie publique de l'application
L'application PayAll passe du test fermé aux magasins d'applications.
- 02
Déploiement des terminaux
Les 1 000 terminaux sous contrat sont remis aux commerçants, selon les trois vagues ci‑dessus.
- 03
Candidature au bac à sable
PayAll dépose sa candidature au bac à sable réglementaire de la BEAC.
- 04
Audit de sécurité indépendant
Un cabinet de sécurité de premier rang audite la plateforme. Cet audit est prévu et n'a pas encore eu lieu.
- 05
Validateurs agréés
La conception prévoit que des banques, des opérateurs de mobile money et des prestataires de paiement agréés localement valident les transactions. Aujourd'hui, le registre fonctionne sur un réseau de test.
- 06
Pilote du paiement palmaire
Le paiement palmaire sera bientôt disponible, en commençant par un pilote.
Les risques, sans détour
Ce qui pourrait ralentir PayAll.
Réglementation
- Un refus de la banque centrale bloquerait entièrement le déploiement.
- Les règles de localisation des données peuvent entrer en conflit avec le fonctionnement du système.
- Une monnaie numérique de banque centrale pourrait lui faire concurrence.
- Les vérifications d'identité à faible coût dépendent de l'identité numérique.
Activité
- Les frais sont faibles : PayAll a donc besoin de volume.
- Il lui faut des commerçants et des clients en même temps.
- Les acteurs établis peuvent réagir, par exemple en baissant leurs frais.
- Bâtir un réseau d'agents coûte de l'argent.
Technique
- Les chiffres de débit sont des résultats de laboratoire, pas des mesures en production.
- L'audit de sécurité indépendant est toujours en attente.
- Un paiement effectué hors ligne ne peut pas être entièrement protégé contre la double dépense tant que l'appareil ne s'est pas reconnecté.
- L'équipe n'a pas encore prouvé sa capacité d'exécution à grande échelle.
Le livre blanc de PayAll se conclut sur la même note : il est « une invitation à collaborer pour bâtir cette preuve, et non l'affirmation qu'elle existe déjà. »
Parlez-nous du déploiement au Cameroun.
Banques, coopératives, régulateurs et partenaires peuvent engager la conversation avec l'équipe. Des exemplaires du livre blanc sont disponibles sur demande.