 PayAll
Technologie
Un registre autorisé, conçu pour les régulateurs.
Les paiements passent par un moteur transactionnel central et sont ancrés dans un registre conçu pour les marchés régulés. Ses validateurs sont conçus pour être des institutions agréées plutôt que ceux qui détiennent la plus forte mise, et les propriétés dont dépend la confiance dans un logiciel financier sont imposées par le code.
Registre et consensus sur un réseau de test · audit indépendant prévu
État par composant
- Moteur transactionnel et comptabilité en partie doubleEn service
- Plateforme d'exploitation et de conformitéEn service
- Voie de paiement radioPetit test terrain, mai 2026
- Application mobileEn test fermé
- Registre, consensus, émission et destruction de la monnaieRéseau de test
- Audit de sécurité indépendantPrévu
- Paiement palmaireBientôt disponible
Architecture
Quatre couches, chacune avec un seul rôle.
Un paiement traverse quatre couches. Le moteur transactionnel central est le chemin d'exécution principal, et le registre est la piste d'audit vérifiable qui le soutient : un choix délibéré pour des marchés régulés.
Couche 1Interface utilisateur
Son rôle
Là où l'on paie : l'application mobile, le terminal P1 et, bientôt, le paiement palmaire. Chaque appareil est conçu pour signer un paiement avec une clé conservée dans son matériel.
Statut
L'application est en test fermé, et le terminal a fait l'objet d'un petit test terrain au Cameroun, avec un déploiement prévu. L'USSD, une interface de banque par agents, l'intégration aux caisses des commerçants et une API partenaires n'existent qu'au stade de la conception.
Couche 2Traitement des paiements
Son rôle
Achemine, valide et dédoublonne chaque paiement ; elle est conçue pour effectuer le premier filtrage de conformité. La voie téléphone et la voie radio se rejoignent au moteur transactionnel central.
Hors de son rôle
Créer des écritures dans le registre, régler les paiements, détenir les clés de qui que ce soit ou prendre une décision de conformité définitive.
Couche 3Règlement : le registre Sefilata
Son rôle
Conçue pour inscrire chaque transaction dans un registre autorisé, des validateurs agréés confirmant les entrées en parallèle.
Hors de son rôle
Vérifier les identités, surveiller le blanchiment d'argent, émettre de la monnaie ou ordonner des gels. Ces rôles reviennent à la couche quatre.
Statut
Fonctionne aujourd'hui sur un réseau de test.
Couche 4Liquidité et conformité
Son rôle
Conçue pour porter les règles, des paliers d'identité et des contrôles anti-blanchiment jusqu'aux ordres de gel, et pour émettre et retirer la monnaie de règlement, adossée 1:1 à des XAF détenus dans des banques régulées.
Statut
L'émission et le retrait de la monnaie fonctionnent sur un réseau de test, et une banque dépositaire est en discussion.
Le trajet d'un paiement
Deux voies d'entrée, un seul moteur au centre.
Un paiement parvient à PayAll par les données mobiles depuis l'application, ou par radio longue portée depuis un terminal. Les deux voies aboutissent au même moteur transactionnel central, qui applique chaque paiement une seule et unique fois.
Voie téléphone
2–5 s par conception


- 01Le client confirme dans l'application, et le téléphone est conçu pour signer le paiement dans son enclave sécurisée.
- 02Le paiement transite par la 4G ou le Wi-Fi, chiffré en TLS 1.3.
- 03Le moteur central le valide, applique les frais et effectue les contrôles anti-fraude.
Voie radio
5–15 s par conception, jusqu'à 30 s en conditions difficiles
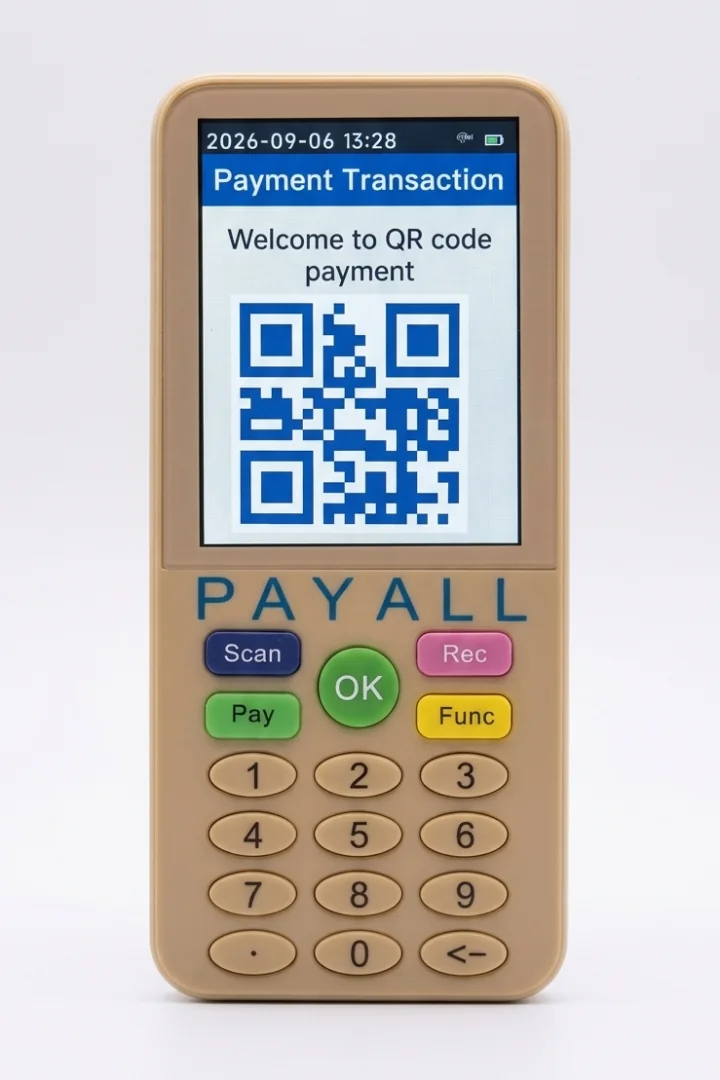
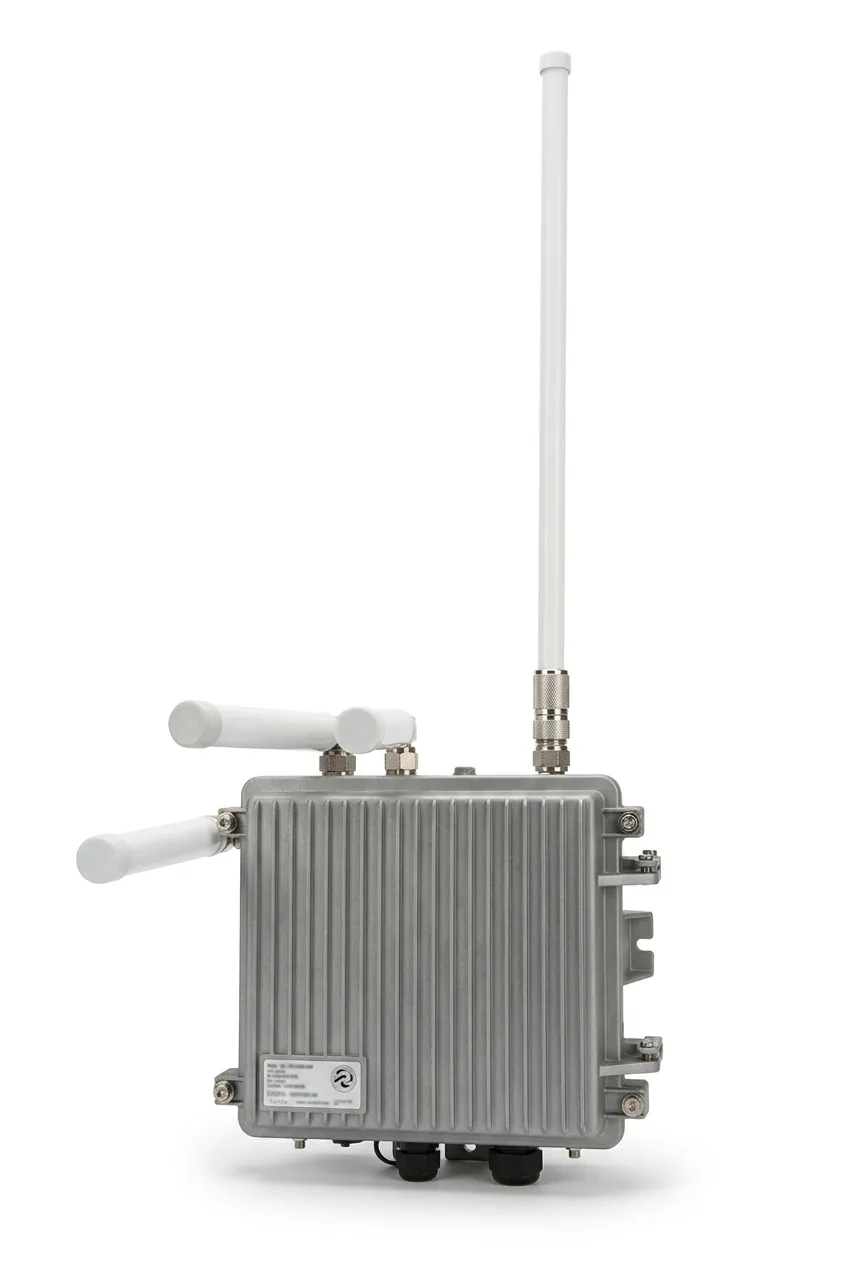
- 01Le terminal du commerçant est conçu pour signer le paiement dans son élément sécurisé.
- 02Des passerelles extérieures le relaient par radio longue portée, toujours chiffré.
- 03Une unité de périphérie est conçue pour éliminer les doublons et mettre les paiements en file d'attente tant que le cœur du système est injoignable.
- 04Le moteur central le déchiffre, le valide et l'applique.
Moteur transactionnel central
Les deux voies puisent dans un même stock de numéros à usage unique, conçu pour qu'une même somme ne puisse pas être dépensée une fois par la 4G, puis une seconde fois par radio.
Registre Sefilata
La piste d'audit dans laquelle chaque paiement est ancré. Réseau de test.
Quand le cœur du système est hors d'atteinte
L'unité de périphérie est conçue pour conserver jusqu'à 1 000 paiements pendant 48 heures dans une file chiffrée, puis les rejouer un par un au retour de la liaison.
Hors ligne, de petits paiements seulement
Un paiement effectué hors ligne ne peut pas être garanti contre la double dépense tant que l'appareil ne s'est pas reconnecté : les paiements hors ligne sont donc conçus pour de petits montants uniquement.
Le registre · réseau de test
Un registre conçu pour être exploité par des institutions agréées.
Le registre Sefilata est un graphe orienté acyclique (DAG) : chaque nouvelle entrée contient un lot de transactions et pointe vers deux à quatre entrées antérieures, si bien que les confirmations s'effectuent en parallèle au lieu d'attendre leur tour dans des blocs. Il fonctionne aujourd'hui sur un réseau de test. Tout ce qui figure dans cette section relève de la conception.
PayAll renonce à la résistance à la censure et à l'accès sans permission, car c'est le prix à payer pour opérer là où la réglementation s'applique.
- Rythme
- Une nouvelle entrée environ toutes les demi-secondes, en fonction de la charge.
- Validateurs
- Uniquement des banques, des opérateurs de mobile money et des prestataires de paiement agréés. Ni minage, ni jeton public, ni accès sans permission.
- Classement
- Selon la disponibilité, le volume de transactions, l'exactitude et la conformité, jamais selon la fortune ou la mise. Le mécanisme s'appelle Proof-of-Authority Transaction Validation, ou PoATV.
- Chaque jour
- Les deux tiers les mieux notés forment le prochain ensemble actif, et le dernier tiers est placé en période probatoire. Deux périodes probatoires consécutives déclenchent un réexamen de la licence par la banque centrale.
- Pénalités
- Des conséquences sur la licence, pas des jetons détruits. Un validateur qui n'exécute pas un gel réglementaire dans les 60 secondes est placé en période probatoire et peut perdre sa licence.
- Finalité
- Provisoire à 80 % d'accord des validateurs ; définitive à 95 % de confiance une fois le lot ancré.
- Ancrage
- Toutes les 60 secondes, le moteur central inscrit dans le registre une empreinte de toutes les variations de solde. Les validateurs la vérifient de manière indépendante, et toute divergence suspend les paiements non critiques jusqu'au rapprochement des comptes.
- Superviseurs
- Une banque centrale ou un régulateur peut être invité à exploiter un nœud de supervision en lecture seule.
Clés et données
Les clés restent dans le matériel. Les paiements restent scellés.
Le modèle de sécurité des appareils PayAll, tel que le livre blanc le spécifie : les clés qui signent les paiements ne quittent jamais la puce qui les détient, et le réseau qui achemine un paiement ne peut pas le lire.
Les clés ne quittent jamais la puce
Les téléphones signent dans leur enclave sécurisée. Les terminaux signent dans un élément sécurisé résistant à l'effraction, avec des clés à courbe elliptique qui n'en sortent jamais.
Ouvrir le boîtier efface les clés
Toute tentative d'effraction physique efface les clés, et un appareil perdu ou volé peut être désactivé à distance.
Un micrologiciel signé, et rien d'autre
Un appareil n'installe qu'un micrologiciel signé, et une protection anti-rétrogradation empêche de lui réimposer une version antérieure.
Les passerelles transportent ce qu'elles ne peuvent pas lire
Un paiement est chiffré sur l'appareil et le reste en traversant les passerelles. Seul le moteur central le déchiffre.
Des liaisons qui prouvent qui parle
Les unités de périphérie et le cœur du système s'authentifient mutuellement en TLS 1.3, et le registre utilise des empreintes SHA3-256 pour garantir l'intégrité.
Des procédures pour les mauvais jours
Des procédures d'incident écrites couvrent une unité de périphérie compromise, des numéros à usage unique désynchronisés, le brouillage radio et une file d'attente qui déborde.
Les menaces, et ce qui y répond
| Menace | Réponse |
|---|---|
| Une passerelle malveillante | Seules les passerelles répertoriées sont acceptées, les liaisons sont authentifiées dans les deux sens, et les données restent chiffrées de bout en bout. |
| Un paiement rejoué | Chaque paiement est signé sur l'appareil et porte un numéro à usage unique et un horodatage. Le cœur du système ne l'applique qu'une fois. |
| Un appareil volé | Un code PIN pour l'utiliser, l'effacement des clés si le boîtier est ouvert, et la désactivation à distance. |
| Une unité de périphérie compromise | Les paiements sont signés sur l'appareil, si bien qu'une unité de périphérie ne peut pas en forger, et le registre conserve une piste d'audit permanente. |
| Le brouillage radio | Des passerelles qui se chevauchent, un repli sur la 4G au niveau des unités de périphérie, et la file d'attente hors ligne. |
| Une décision de justice | Par conception, les gels ordonnés par un tribunal sont pris en charge et auditables. |
Construit comme une infrastructure
Un logiciel financier échoue de façons bien précises. Celles-ci sont verrouillées.
Un registre de paiement n'est pas une simple application web. Ces propriétés sont construites et en service aujourd'hui dans le moteur transactionnel de PayAll, imposées par le code plutôt que par des procédures.
- 01
Partie double, pour chaque mouvement
Chaque mouvement d'argent comporte des écritures équilibrées, si bien que les comptes peuvent être audités de bout en bout au lieu d'être reconstitués après coup.
- 02
Sûr face aux accès simultanés
Le traitement idempotent et le verrouillage au niveau des lignes rejettent par construction les tentatives simultanées de double dépense, et des tests de concurrence automatisés le vérifient.
- 03
Arithmétique décimale exacte
Aucun arrondi en virgule flottante à proximité d'un solde.
- 04
Flux ancrés, puis rapprochés
Chaque flux d'argent est ancré dans le registre, et un rapprochement périodique réancre tout ce qui aurait été manqué.
- 470
- tests automatisés à réussir avant chaque déploiementsuites client, administration, réseau et appareils
- 0 %
- de transactions perdues lors du passage d'une passerelle à l'autreenvironnement de test
- 4,2 s
- de rétablissement complet, en moyenneenvironnement de test
- Zéro
- divergence du consensusenvironnement de test
Les trois derniers chiffres proviennent de tests d'injection de pannes avec cinq validateurs, trois passerelles et dix terminaux, des passerelles, des validateurs et des unités de périphérie étant mis en panne au hasard. Mesurés dans un environnement de test, pas en production.
La plateforme d'exploitation est elle aussi en service aujourd'hui : une console de revue KYC où la pré-analyse par IA ne fait que conseiller et où un responsable conformité décide de chaque dossier, la double validation des actions sensibles, des accès du personnel par rôle, et le contrôle du cycle de vie de chaque appareil.
Voir le fonctionnement de la conformitéPas encore prouvé
Ce que PayAll n'a pas encore prouvé.
4 200
transactions par seconde en pointe, en laboratoire
Tenues pendant 15 minutes, avec 3 100 en moyenne sur une heure, sur cinq nœuds validateurs sous charge synthétique. Ce sont des résultats de laboratoire : les performances en production seront inférieures, et une évaluation indépendante des performances est nécessaire avant le réseau principal. La plage de conception est de 2 000 à 5 000 par seconde, partagée par toutes les voies, le plafond avant le partitionnement (sharding).
La finalité est une probabilité
Définitive signifie 95 % de confiance, pas une certitude.
La radio n'est pas faite pour les caisses rapides
La voie radio prend 5 à 15 secondes, jusqu'à 30 en conditions difficiles, et l'ordre d'arrivée des messages radio n'est pas garanti.
Le modèle doit être accepté par les régulateurs
Un registre autorisé ne fonctionne que là où les régulateurs l'acceptent.
Pas encore d'autorisation pour les paiements radio
Aucune autorisation pour des paiements sur LoRaWAN n'a été obtenue, nulle part. PayAll ne détient aucun agrément en bac à sable d'une banque centrale : un bac à sable réglementaire de la BEAC est en cours de création pour la zone CEMAC, et PayAll prévoit d'y candidater.
Pas encore d'audit indépendant
Un audit de sécurité indépendant par un cabinet spécialisé est prévu. D'ici là, les éléments de sécurité ci-dessus sont des spécifications, et les résultats de laboratoire ne sont pas encore validés en production.
Pas encore prouvé à grande échelle
Le registre et son consensus fonctionnent sur un réseau de test, et PayAll n'a pas encore prouvé son exécution à grande échelle.
Parcourez l'architecture avec nos ingénieurs.
Les équipes techniques des banques, des régulateurs et des partenaires peuvent demander le détail de chaque ligne de cette page.